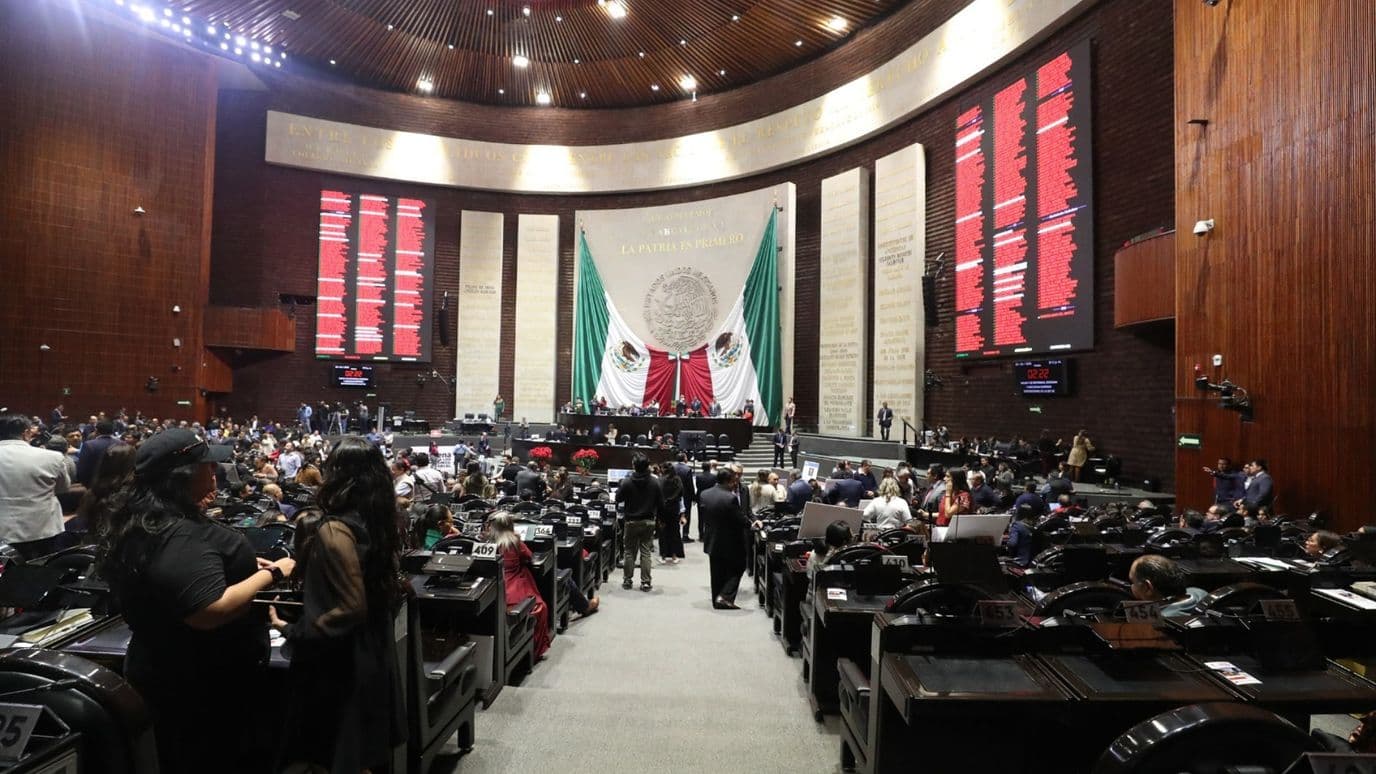
El Pleno de la Cámara de Diputados aprobó este martes 3 de noviembre, en lo general y particular, el proyecto de decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley del Impuesto sobre la Renta (ISR) y se expiden disposiciones de vigencia transitoria.
Se avaló con 349 votos a favor, 32 en contra y cero abstenciones.
La minuta que reforma la Ley del ISR establece nuevos controles sobre las deducciones fiscales, con excepciones para la industria automotriz y el el sector de gasolinas y diésel.
Cabe mencionar que el documento, que devolvió el Senado para los efectos de la fracción E del artículo 72 constitucional, modifica el artículo 78-E fracción III y la adición de la fracción IX al artículo 78-E, para la ampliación de los supuestos de excepción para aplicar el mecanismo de control de deducciones y de pérdidas fiscales.
Se coincidió con la propuesta de añadir en los supuestos de excepción que se incluye en el Capítulo X del Título II de la Ley del Impuesto Sobre la Renta, para aplicar el mecanismo de control de deducciones y de pérdidas fiscales a las empresas de la industria automotriz terminal que realicen operaciones al amparo de una autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos conforme al artículo 121, fracción IV de la Ley Aduanera, “considerando que su tratamiento fiscal es similar al aplicable a las empresas que llevan a cabo operaciones de maquila, las cuales están incluidas en la exclusión a que se refiere el citado artículo”.
También se incluye a las empresas de la industria automotriz terminal que operan bajo el régimen de depósito fiscal, que introducen mercancías al país “para someterlas al proceso de ensamble y fabricación de vehículos nuevos, para posteriormente extraer los productos resultantes para su retorno al extranjero”.
Además, coincide en que se trata de empresas plenamente identificables, sujetas a controles regulatorios y obligaciones específicas, que enfrentan elevados costos por la imposición de aranceles y operaciones de logística transfronteriza.
Con ello, se mantiene exentos del ISR a quienes lleven a cabo operaciones de maquila en términos del artículo 182 de esta Ley, así como aquellas que cuenten con autorización de depósito fiscal en términos del artículo 121, fracción IV, de la Ley Aduanera, respecto de las operaciones vinculadas con dicha autorización, o que cuenten con un programa vigente autorizado por la Secretaría de Economía conforme al Decreto para el Fomento de la Industria Manufacturera, Maquiladora y de Servicios de Exportación, respecto de las operaciones de transformación elaboración, reparación realizadas al amparo de dicho programa, excepto por los ingresos que, en su caso, deriven de ventas realizadas en territorio nacional.
Señala que se trata de un sector que constituye una parte importante en la cadena de suministro de gasolina y diésel, altamente regulado en el ámbito fiscal, energético, ambiental y comercial, que enfrenta restricciones comerciales para trasladar incrementos en sus costos de adquisición al consumidor final.
HVI