Modalidad 40, Pensión y Afore: ¿Cuáles Son las Diferencias y Cómo Funcionan?
Las recientes directrices del IMSS modifican las condiciones de jubilación para algunos trabajadores
Publicidad
Publicidad
Las recientes directrices del IMSS modifican las condiciones de jubilación para algunos trabajadores
El mecanismo de aportación voluntaria conocido como Modalidad 40, que busca mejorar la pensión del Instituto Mexicano del Seguro Social (IMSS) será sometido a revisión. Esto para frenar el impacto financiero de las llamadas megapensiones a las que el gobierno mexicano le tiene puesta la mira.
Hasta ahora, la Modalidad 40 permitía que los trabajadores, con miras al retiro, realizaran aportaciones al IMSS por su cuenta para acumular un mayor número de semanas cotizadas y aumentar el salario promedio para, de esta forma, incrementar el monto de su pensión.
Sin embargo, el cambio que ya fue publicado en el Diario Oficial de la Federación y entró en vigor este 22 de octubre busca que el salario base para la inscripción deberá corresponder al último salario registrado ante el IMSS, más el valor de una unidad de medida y actualización, UMA, que es de 117.31 pesos diarios.
A continuación te explicamos qué diferencias hay entre esta Modalidad 40 y el Afore y qué es la pensión del IMSS.
La pensión es el ingreso que una persona recibe al cumplir los requisitos establecidos para retirarse por edad, cesantía, vejez o alguna otra contingencia contemplada en la ley.
Su cálculo depende, entre otros factores, de la fecha en que comenzó a cotizar, las semanas acumuladas y el régimen que le corresponde.
Quienes comenzaron a cotizar antes del 1 de julio de 1997 pueden tener derecho a pensionarse bajo la Ley de 1973 o elegir el régimen de 1997, según las condiciones aplicables. Bajo la Ley 73, el monto se calcula considerando factores como el salario promedio de las últimas 250 semanas cotizadas y el total de semanas reconocidas.
En cambio, para quienes están bajo la Ley 97, el monto depende principalmente de los recursos acumulados en su cuenta individual, además de las condiciones legales para acceder a la pensión.
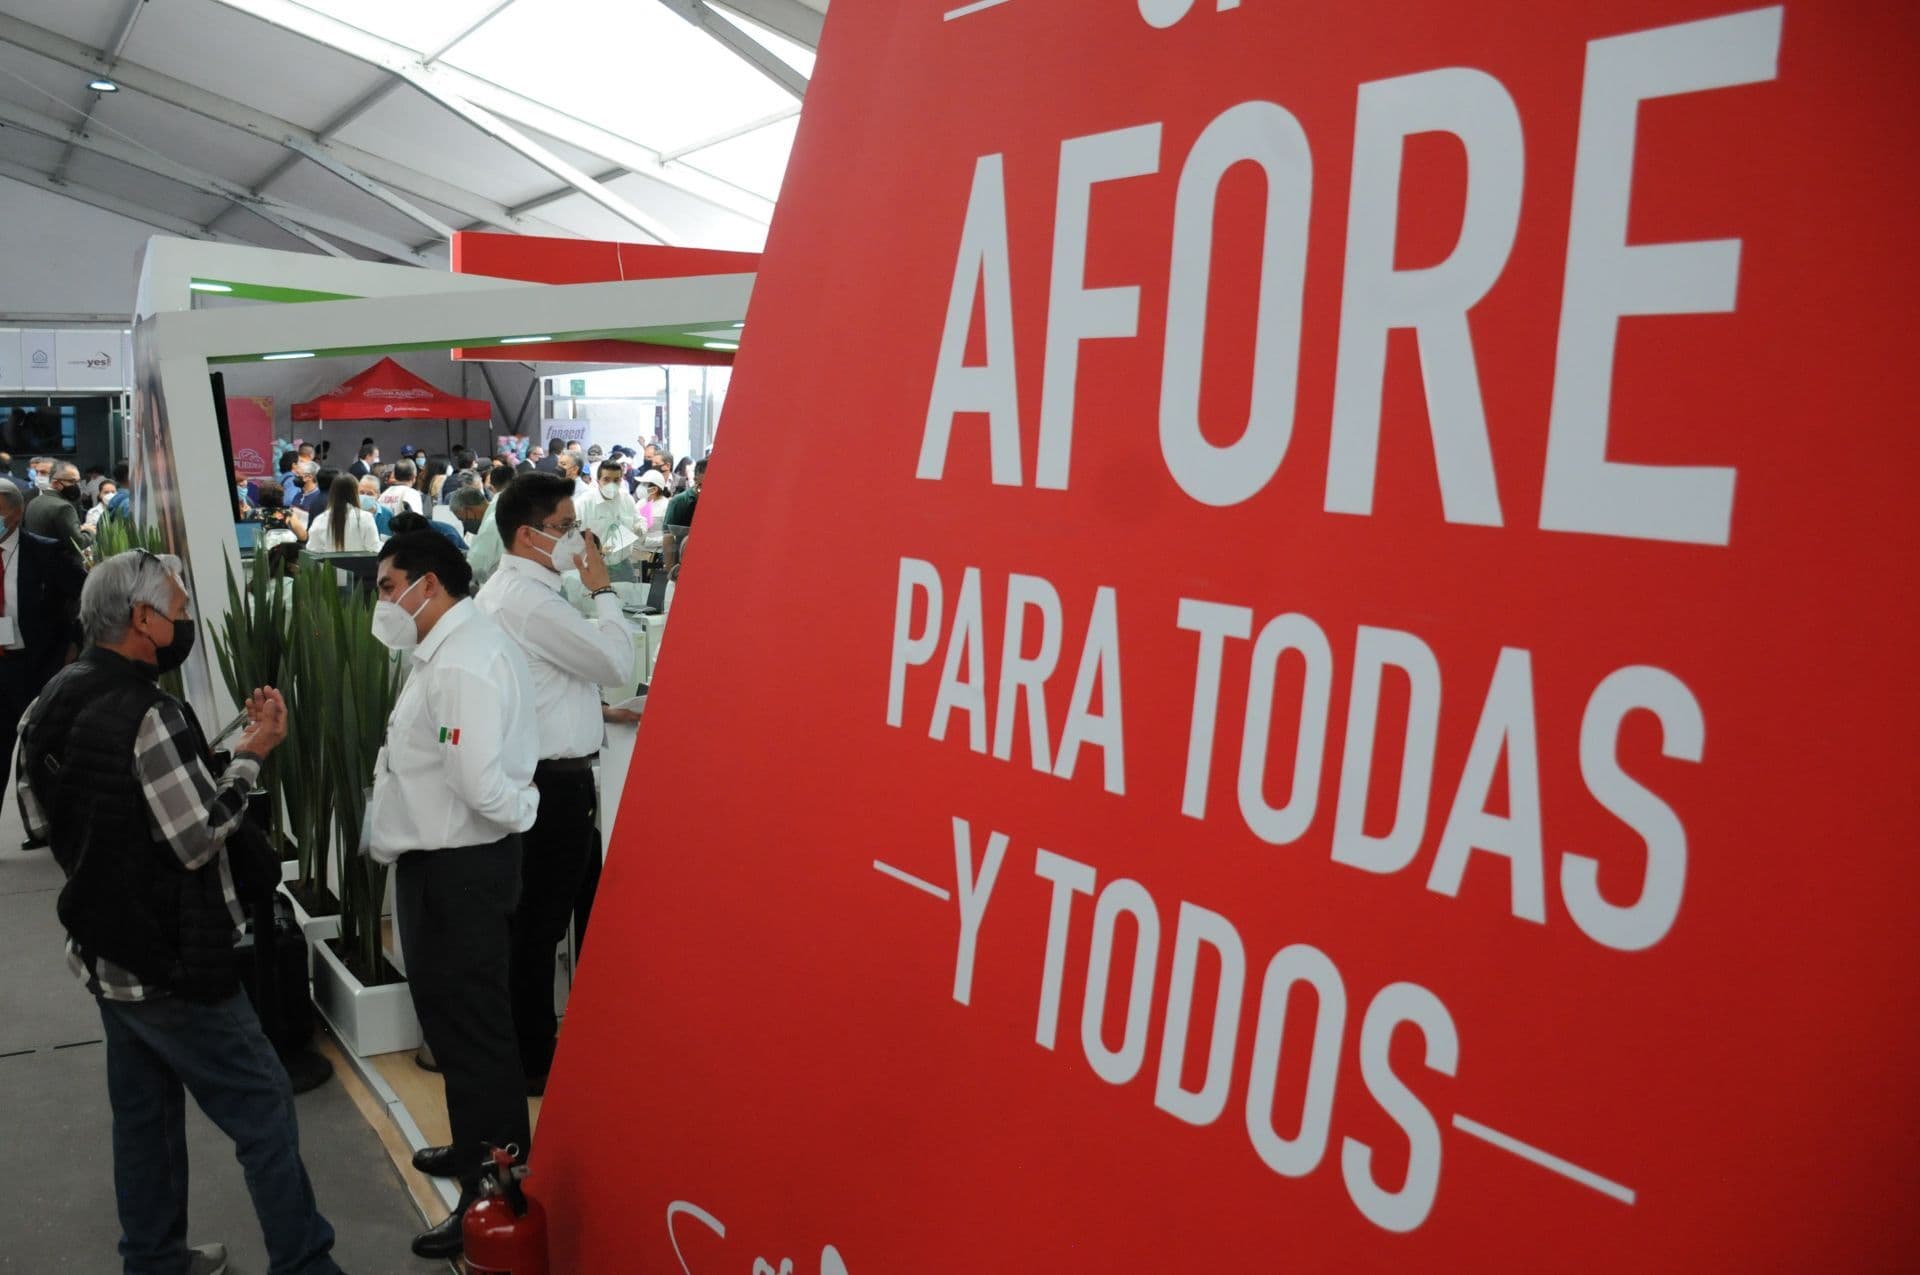
Por su parte, las Administradoras de Fondos para el Retiro (Afore) son instituciones financieras que administran e invierten los recursos de las cuentas individuales de los trabajadores para financiar su retiro.
En el régimen de la Ley 97, el ahorro acumulado tiene un papel central en el cálculo de la pensión. Por eso, las aportaciones del trabajador, las contribuciones patronales, las aportaciones gubernamentales que correspondan y los rendimientos obtenidos pueden influir en el dinero disponible al jubilarse.
La Afore no es una pensión en sí misma: es la institución que administra el ahorro. Al llegar el retiro, los recursos pueden utilizarse para financiar una renta vitalicia o un retiro programado, de acuerdo con las opciones y requisitos aplicables.
En cambio, la Continuación Voluntaria en el Régimen Obligatorio, conocida como Modalidad 40, permite que ciertos trabajadores que dejaron de tener una relación laboral formal continúen cotizando por cuenta propia.
El pasado 21 de octubre, el IMSS anunció nuevas restricciones para quienes se incorporen a la Modalidad 40 a partir del 22 de octubre de 2026, entre ellas límites al salario de cotización y la eliminación de pagos retroactivos, con el objetivo de prevenir irregularidades.
Su Consejo Técnico aprobó realizar un estudio de impacto financiero sobre la Modalidad 40 (Continuación Voluntaria) para proponer, en un plazo máximo de un año, reformas que garanticen la viabilidad económica del Instituto a largo plazo.
Asimismo, y como medida temporal mientras se realiza dicho estudio, las nuevas inscripciones o reingresos a la Modalidad 40 no podrán cotizar libremente con el salario tope como antes: ahora solo se podrán registrar con su último salario reportado más el valor de una UMA (117.31 pesos), sin bajar del salario mínimo.
Se fijó que los registros iniciarán exactamente el día de la solicitud y se estableció que quienes opten por cotizar como trabajadores independientes no podrán combinar dicho esquema con la Modalidad 40.
En este contexto, las diferencias entre ambos regímenes ayudan a explicar por qué las condiciones de jubilación se han convertido en una de las principales exigencias de los trabajadores del IMSS. Antes de elegir una alternativa, es fundamental revisar las semanas cotizadas, la fecha de afiliación y las reglas aplicables a cada caso.
TLS